„nem oda korcsolyázunk, ahol a korong van, hanem oda, ahova érkezik”
Makronóm Intézet

„A kérdés nem az, hogy a dollár megmarad‑e globális elszámolási devizának. Rövid távon szinte biztosan. A valódi kérdés az, hogy Washington képes‑e tartósan vonzóbb partner lenni, mint Peking”
Fotó:EUROPRESS/Jade GAO/AFP
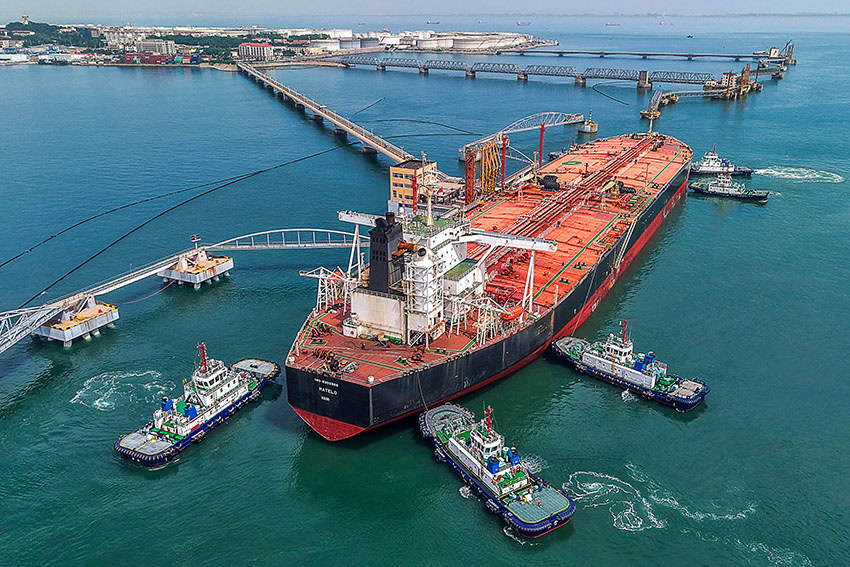
Henry Kissinger 1974-es alkuja a szaúdi királyi udvarral akkoriban kevés figyelmet kapott, de fél évszázadra meghatározta a globális pénzügyi rendet. A képlet egyszerű volt. Szaúd‑Arábia kizárólag dollárban adja el az olajat, a bevételeket visszaforgatja az amerikai pénzügyi rendszerbe – állampapír‑vásárlások és fegyverimport formájában –, cserébe Washington biztonsági garanciát nyújt a monarchiának. Az olaj a világ legforgalmazottabb nyersanyaga, így minden eladott hordó automatikusan dollár keresletet generált, és éppen ez a folyamatos, strukturális kereslet tette lehetővé, hogy az Egyesült Államok hosszú évtizedeken át olcsón finanszírozza a deficitjét, a szankciókat globális fegyverként alkalmazza, a Fed pedig de facto a világ jegybankjaként működjön.
„A petrodollár rendszer tehát az amerikai dollár hegemónia egyik legerősebb infrastrukturális alapja”
Ez a rendszer napjainkra komoly nyomás alatt áll. A dollár részaránya a globális devizatartalékokban 2016 és 2025 között 65 százalékról közel 56 százalékra esett, míg a külföldi befektetők kezén lévő amerikai állampapírok hányada a 2010-es évek eleji 50 százalékról mára 30 százalék alá csökkent – miközben Washington finanszírozási igénye folyamatosan nő. A Moody’s 2025 májusában elsőként 1919 óta levette az utolsó prémium hitelminősítést az Egyesült Államokról. Ebben a kontextusban
„a dolláralapú nyersanyag kereskedelem lehet az egyik utolsó olyan mechanizmus, amely masszív, automatikus globális dollár keresletet képes generálni”
Peking soha nem hirdette meg nyíltan a petrodollár elleni hadjáratot. Ehelyett türelmesen, alulról felfelé épített alternatív csatornákat, pontosan ott, ahol Washington maga teremtett rést. A szankciókkal és politikai izolációval a dollár rendszeren kívülre taszított országok kénytelenek voltak alternatívát keresni, amelyre Kína nyújtotta az egyetlen racionális választ.
Az olaj fronton az iráni kapcsolat volt a hálózat gerince. Az iráni export nagy részét jüanban, barterben vagy dollármentes párhuzamos csatornákon bonyolították – árnyéktankereken, a Bank of Kunlun elszámolórendszerén és az úgynevezett „Chuxin” csatornán keresztül. A rendszer kifinomultságát jelzi, hogy Kína hivatalosan éveken át nulla iráni olajat importált – miközben „maláj” olajból annyit vett, amennyit Malajzia összesen termel. Venezuelánál hasonló struktúra működött. A Maduro‑rezsim a kőolaj exportjának egészét Kínának értékesítette jüanban, részben korábbi kínai hitelek törlesztéseként, hordókban.
„Mindezt Kína saját SWIFT‑alternatívája, a CIPS fogta össze, amely közel 1600 intézményt kapcsol össze globálisan, és az egyetlen valóban működőképes alternatívája a nyugati elszámolási infrastruktúrának”
A kritikus ásványkincsek terén Peking az afrikai kontinens óriási tőke‑ és infrastruktúra hiányára támaszkodva építette ki dominanciáját.
A 2000 és 2024 között folyósított mintegy 180 milliárd dollárnyi hitel mögött következetes modell áll. Kínai állami bankok nyújtják a hitelt az afrikai kormánynak, kínai vállalatok építik ki az infrastruktúrát, a törlesztést pedig nyersanyagexport egyezmény fedezi, ahol a letéti számlát maga a kínai hitelező kontrollálja. Így kerültek a kongói rézbányák túlnyomó részben kínai kézbe, és így fut a globális nyersanyag feldolgozási lánc szinte teljes egészében Kínán keresztül. Hszi Csin‑ping a 2024-es FOCAC‑csúcson beígért újabb 50 milliárd dolláros csomaggal ezt a hálózatot mélyítette tovább – és az újabb hitelekhez már egyre több jüan feltétel társul. Kenya 2025 októberében a 3,5 milliárd dolláros vasúti adósságát konvertálta jüanra, Zambia pedig engedélyezte a kínai bányacégeknek a jüanban fizetett adót.
„Ahol az adó- és az export bevétel egyaránt jüanban fut, ott az addigi automatikus dollárkereslet megszűnik”
Az Egyesült Államok 2026 januárjában elfogta Nicolás Madurót és kontroll alá vonta Venezuelát, a világ legnagyobb olajkészletével rendelkező országot. Méghozzá alig órákkal azután, hogy Hszi Csin‑ping különmegbízottja még személyesen találkozott a venezuelai elnökkel. Februárban az Operation Epic Fury az iráni vezetés likvidálásával egy csapásra megsemmisítette a kínai-iráni barter ökoszisztémát.
„Kína most a spot piacon, dollárban, háborús felárral kénytelen pótolni az iráni importot abban a rendszerben, amelyet évek óta próbált kikerülni”
A történelmi mintázat rendkívül konzekvens. Szaddám Huszein euróra akarta váltani az olaj elszámolási devizáját – a rezsimjét megdöntötték. Moammer Kadhafi közös pán‑afrikai „aranydinárt” tervezett kidolgozni – megbuktatták. Maduro a jüanhoz fordult – amerikai erők fogták el. Irán dollárfüggetlen barter rendszert épített ki Kínával – a vezetését likvidálták. Természetesen a beavatkozásoknak minden esetben egyszerre több oka is volt (nukleáris fenyegetés, regionális biztonság, belső instabilitás, az Egyesült Államok belpolitikai viharai), az viszont tagadhatatlan, hogy
„minden beavatkozás után a dollár megerősödött az olajpiacon, míg Kína mozgástere szűkült”
Marco Rubio Venezuela esetében ezt nyíltan ki is mondta: „Nem fogjuk engedni, hogy Venezuela olajiparát az Egyesült Államok ellenfelei kontrollálják.”
Venezuela és Irán katonai kérdés volt. Az afrikai bányavidékeken Washington más eszközökkel dolgozik, és ami ott zajlik, az több mint a meglévő rendszer védelme. Egy új architektúra tudatos felépítése. 2026. február 4‑én Marco Rubio, J. D. Vance és több kabinetminiszter 54 ország képviselőit fogadta a washingtoni Critical Minerals Ministerialon. Egyetlen nap alatt 11 bilaterális keretmegállapodás született – köztük Argentínával, Guineával, Marokkóval és a Fülöp‑szigetekkel –, további 17‑tel pedig lezárultak a tárgyalások.
„Az ott bejelentett FORGE‑szövetség garantált minimum árakat kínál a kínai árdömping ellen, finanszírozási hozzáférést az EXIM Bankon keresztül és preferenciális kereskedelmi övezetet. Cserébe dolláralapú kereskedelmet és az amerikai ellátási láncba csatornázott termelést vár el”
Párhuzamosan elindult a Project Vault is, egy 10 milliárd dolláros EXIM‑hitelből és 2 milliárd dollár magántőkéből épített stratégiai nyersanyag tartalék a Stratégiai Kőolajtartalék közvetlen mintájára, kobalttal, lítiummal és ritkaföldfémekkel.
Az első konkrét tranzakció Kongóban zajlik, amely a világ kobalt termelésének 70 százalékát adja. Az Orion Critical Mineral Consortium 9 milliárd dolláros üzlet keretében szerezheti meg a Glencore két legnagyobb kongói bányájának 40 százalékát – ezzel az Egyesült Államok először szerezne közvetlen pozíciót abban a szektorban, amelyet eddig teljes egészében Peking uralt. A tranzakció egyelőre áll, a bányákhoz kötődő szankcionált milliárdos, Dan Gertler ügyének rendezése nélkül Washington blokkolja a saját stratégiáját, ami önmagában is tanulságos, hiszen az amerikai puha hatalom legfőbb buktatói a saját szabályrendszerének korlátai lehetnek.
„Venezuela, Irán, Kongó – katonai beavatkozás, rezsimváltás, kereskedelmi megállapodás. Az eszközök különböznek, a logika nem. Kína korlátlan nyersanyag hozzáférésének visszaszorítása és a kereskedelem visszaterelése a dollár bűvkörébe”
A rendszernek azonban komoly korlátai is vannak. A FORGE‑partnerek addig maradnak, amíg valóban jobban járnak a washingtoni ajánlatokkal, mint a pekingivel, különben visszasodródnak, vagy megpróbálják egymás ellen kijátszani a két nagyhatalmat. A friss amerikai architektúra nagyrészt végrehajtási rendeletekre épül, vagyis egy új adminisztráció könnyen semmissé teheti. Eközben Kína alkalmazkodó képessége sem lebecsülendő, hiszen 2024-ben a GDP‑je 5 százalékkal nőtt, az olaj importja mégis csökkent, vagyis
„a növekedés és az olajfüggőség már nem mozog együtt”
Az elektromos járművek már az új autók eladásának a felét adják, miközben a legtöbb szakértő szerint az ország olaj kereslete 2025‑ben tetőzött.
„A kérdés nem az, hogy a dollár megmarad‑e globális elszámolási devizának. Rövid távon szinte biztosan. A valódi kérdés az, hogy Washington képes‑e tartósan vonzóbb partner lenni, mint Peking”
Ha igen, a dollár rendszer legalább egy generációra stabilizálhatja az amerikai dominanciát. Ha nem, csupán kényszerpálya marad, amit az első komoly válság felőröl.
Az írást jegyezte: Santo Martin
(Az írás eredetileg a makronom.eu blogon jelent meg, itt olvasható.)

Nem oda korcsolyázunk, ahol a korong van, hanem oda, ahova majd érkezik.
Ez a kanadai hokiistennek, Wayne Gretzkynek tulajdonított, sokakat inspiráló mondat minden értelemben az előregondolkodás egyfajta metaforája, amit a #moszkvater is irányjelzőnek tekint.
Email : info@moszkvater.com
© 2018-2026 - #moszkvater